Real Zaragoza: capital sube a €71M pese al descenso deportivo
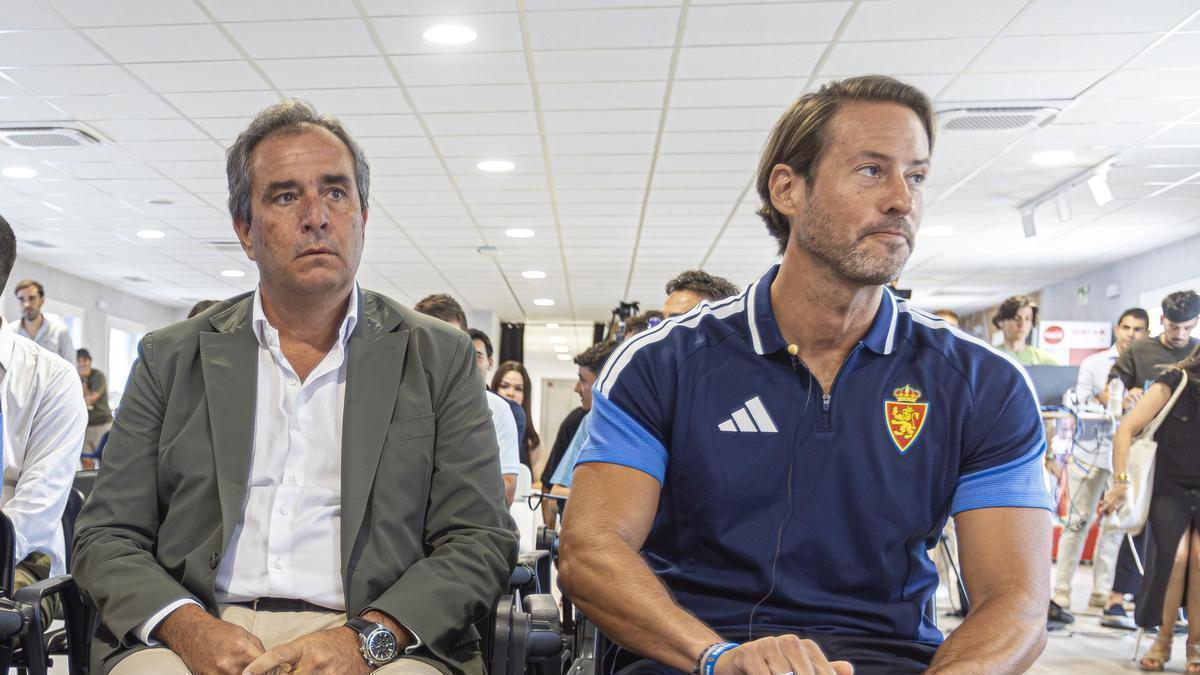
Respuesta breve y concluyente (primeras 120 palabras)
El Real Zaragoza afronta una paradoja cuantitativa: una inyección financiera que elevará su capital social desde 6,36 millones en 2022 a más de 71 millones en cuatro años, mientras el primer equipo compite en la Primera RFEF tras un descenso histórico. La nueva mayoritaria A.GAIN, representada por su CEO Bobby Aitkenhead, ha anunciado una ampliación de capital de 22 millones que se discutirá en una Junta General Extraordinaria en octubre; Jorge Mas y Juan Forcén participarán para reducir la participación del máximo accionista del 75% al 60%.
H2: Resumen de la operación financiera
H3: Componentes clave
- Emisor mayoritario: A.GAIN, con Bobby Aitkenhead como CEO, comunica la ampliación de capital por 22 millones de euros.
- Fecha prevista de aprobación: Junta General Extraordinaria en octubre.
- Objetivo: que Jorge Mas y Juan Forcén participen para reducir la presencia del nuevo máximo accionista del 75% adquirido recientemente hasta el 60%.
- Resultado estimado en capital social: dejará la cifra en algo más de 71 millones de euros, frente a los 6,36 millones registrados en 2022 cuando Real Z LLC compró la mayoría.
H3: Efecto sobre la estructura accionarial
- Capital social actual (antes de la operación): 49,015 millones de euros.
- Participación de pequeños accionistas: aproximadamente 0,5 millones de euros del total.
- Participación de la mayoritaria: alrededor del 99,1% antes de la próxima ampliación; tras la operación subiría levemente a 99,3% según los comunicados.
- Valor nominal de las acciones: 1 euro por título; si los nuevos propietarios han adquirido el 75% a ese valor nominal, el desembolso rondaría los 35 millones.
H2: Contexto histórico de ampliaciones desde 2022
H3: Cronología de aumentos de capital (con cifras aportadas)
- Junio 2022: primera ampliación de 14,6 millones al llegar Real Z LLC.
- Diciembre 2022: 6,7 millones.
- Diciembre 2023: 5,1 millones.
- Diciembre 2024: 12,1 millones.
- Última antes de 2025: 4,029 millones. Total acumulado en esos cinco movimientos: 42,6 millones. La anunciada en 2025 por 22 millones sería, por magnitud, la sexta y la mayor de todas.
H3: Modalidad de las inyecciones Todas las ampliaciones anteriores se realizaron mayoritariamente por compensación de créditos, lo que implica menor impacto inmediato en presupuesto deportivo en comparación con inyecciones líquidas. Todo apunta a que en la próxima ampliación también habrá una parte por esta vía.
H2: Propietarios y antecedentes relevantes
H3: Actores principales
- A.GAIN: nueva mayoritaria del club.
- Real Z LLC: grupo inversor que en 2022 compró la mayoría a la Fundación Zaragoza 2032.
- Jorge Mas: propietario de Inter Miami; pasará a ser consejero y está previsto que participe en la ampliación.
- Juan Forcén: socio con peso accionarial creciente; también participará en la operación.
H3: Ventajas y limitaciones contables (datos)
- Desde la compra por la Fundación (2014) cuando el club estaba al borde de desaparición con 106 millones de deuda oficial, la deuda oficial se ha reducido a 39,6 millones a 30 de junio de 2025.
- La subida del capital social a más de 71 millones representa un aumento de más de 35 veces respecto al capital con Agapito Iglesias en 2014 (2 millones), según los registros históricos aportados.
H2: Impacto deportivo y financiero: datos comparativos
H3: Situación deportiva
- Real Zaragoza se encuentra en la Primera RFEF, calificada en el informe como el peor momento deportivo de su historia.
- La disparidad entre la situación patrimonial (capital social en alza) y el rendimiento en el campo (descenso a categoría no profesional) constituye la paradoja señalada en el comunicado.
H3: Implicaciones financieras inmediatas
- Si la ampliación se realiza por compensación de créditos, el efecto presupuestario en temporada y gastos deportivos es reducido respecto a un aporte en efectivo.
- La entrada de socios como Jorge Mas y Juan Forcén podría aportar estabilidad accionarial; sin embargo, la mayor parte del capital seguirá concentrada en la matriz mayoritaria tras la operación.

H2: Antecedentes de compraventas y precios
H3: Transacciones clave citadas
- 2022: César Alierta vendió su paquete (49% del capital social) por 3,2 millones, más 3,8 por un préstamo convertible y la prima de mayoría; cifras que sumaron casi 8 millones en el proceso de salida.
- Minoritarios como Yarza e Iribarren vendieron sus participaciones por cifras aproximadas de medio millón cada uno, según fuentes citadas.
- En 2019 y otros ejercicios hubo ampliaciones y compras puntuales que consolidaron la presencia mayoritaria en manos de Alierta y después del grupo inversor actual.
H2: Conclusión técnica
Los hechos registrados muestran una transformación patrimonial significativa: aumento del capital social desde 6,36 millones en 2022 hasta más de 71 millones tras la prevista ampliación de 22 millones. No obstante, la mejora contable no se ha traducido en resultados deportivos: el primer equipo está en Primera RFEF. Desde el punto de vista financiero, la mayor parte de las ampliaciones se ha ejecutado por compensación de créditos, lo que limita el impacto directo sobre el presupuesto operativo del club en comparación con aportes en efectivo.
FAQ (Preguntas frecuentes)
H3: ¿Quién propone la ampliación de capital y por qué se hace? La ampliación la ha anunciado A.GAIN, cuyo CEO es Bobby Aitkenhead. Se propone por 22 millones y busca reordenar la estructura accionarial y facilitar la entrada de Jorge Mas y Juan Forcén.
H3: ¿Cuánto aumentará exactamente el capital social? La cifra prevista es que el capital social supere los 71 millones de euros tras la ampliación de 22 millones, partiendo del capital actual de 49,015 millones.
H3: ¿Cambiará el control del club tras la operación? Aunque se espera que Jorge Mas y Juan Forcén reduzcan la participación del máximo accionista del 75% al 60%, la mayoría seguirá muy concentrada; los comunicados indican que la mayoritaria pasará de 99,1% a alrededor de 99,3% después de esta ampliación.
H3: ¿Qué significa que las ampliaciones sean por compensación de créditos? Significa que los acreedores del club convierten deuda en acciones en lugar de recibir pago en efectivo. Esto mejora el balance patrimonial pero no incrementa caja inmediata para gastos deportivos.
H3: ¿Qué vínculo tiene Jorge Mas con el club? Jorge Mas es propietario de Inter Miami y, según la comunicación, pasará a ocupar un puesto como consejero en el nuevo consejo tras la remodelación prevista.
H3: ¿La operación mejora las opciones deportivas a corto plazo? Desde la óptica de liquidez inmediata, no necesariamente: las ampliaciones por compensación de créditos no aportan caja inmediata al presupuesto deportivo. La mejora dependerá de futuras decisiones de inyección líquida y de la gestión deportiva.
Pronósticos y Cuotas
No hay cuotas oficiales disponibles de nuestros proveedores en este momento. Para más información y opciones de apuestas, visita nuestro socio:
Apueste con responsabilidad. Solo apueste lo que pueda permitirse perder y respete la legislación de su país.
Comentarios (0)